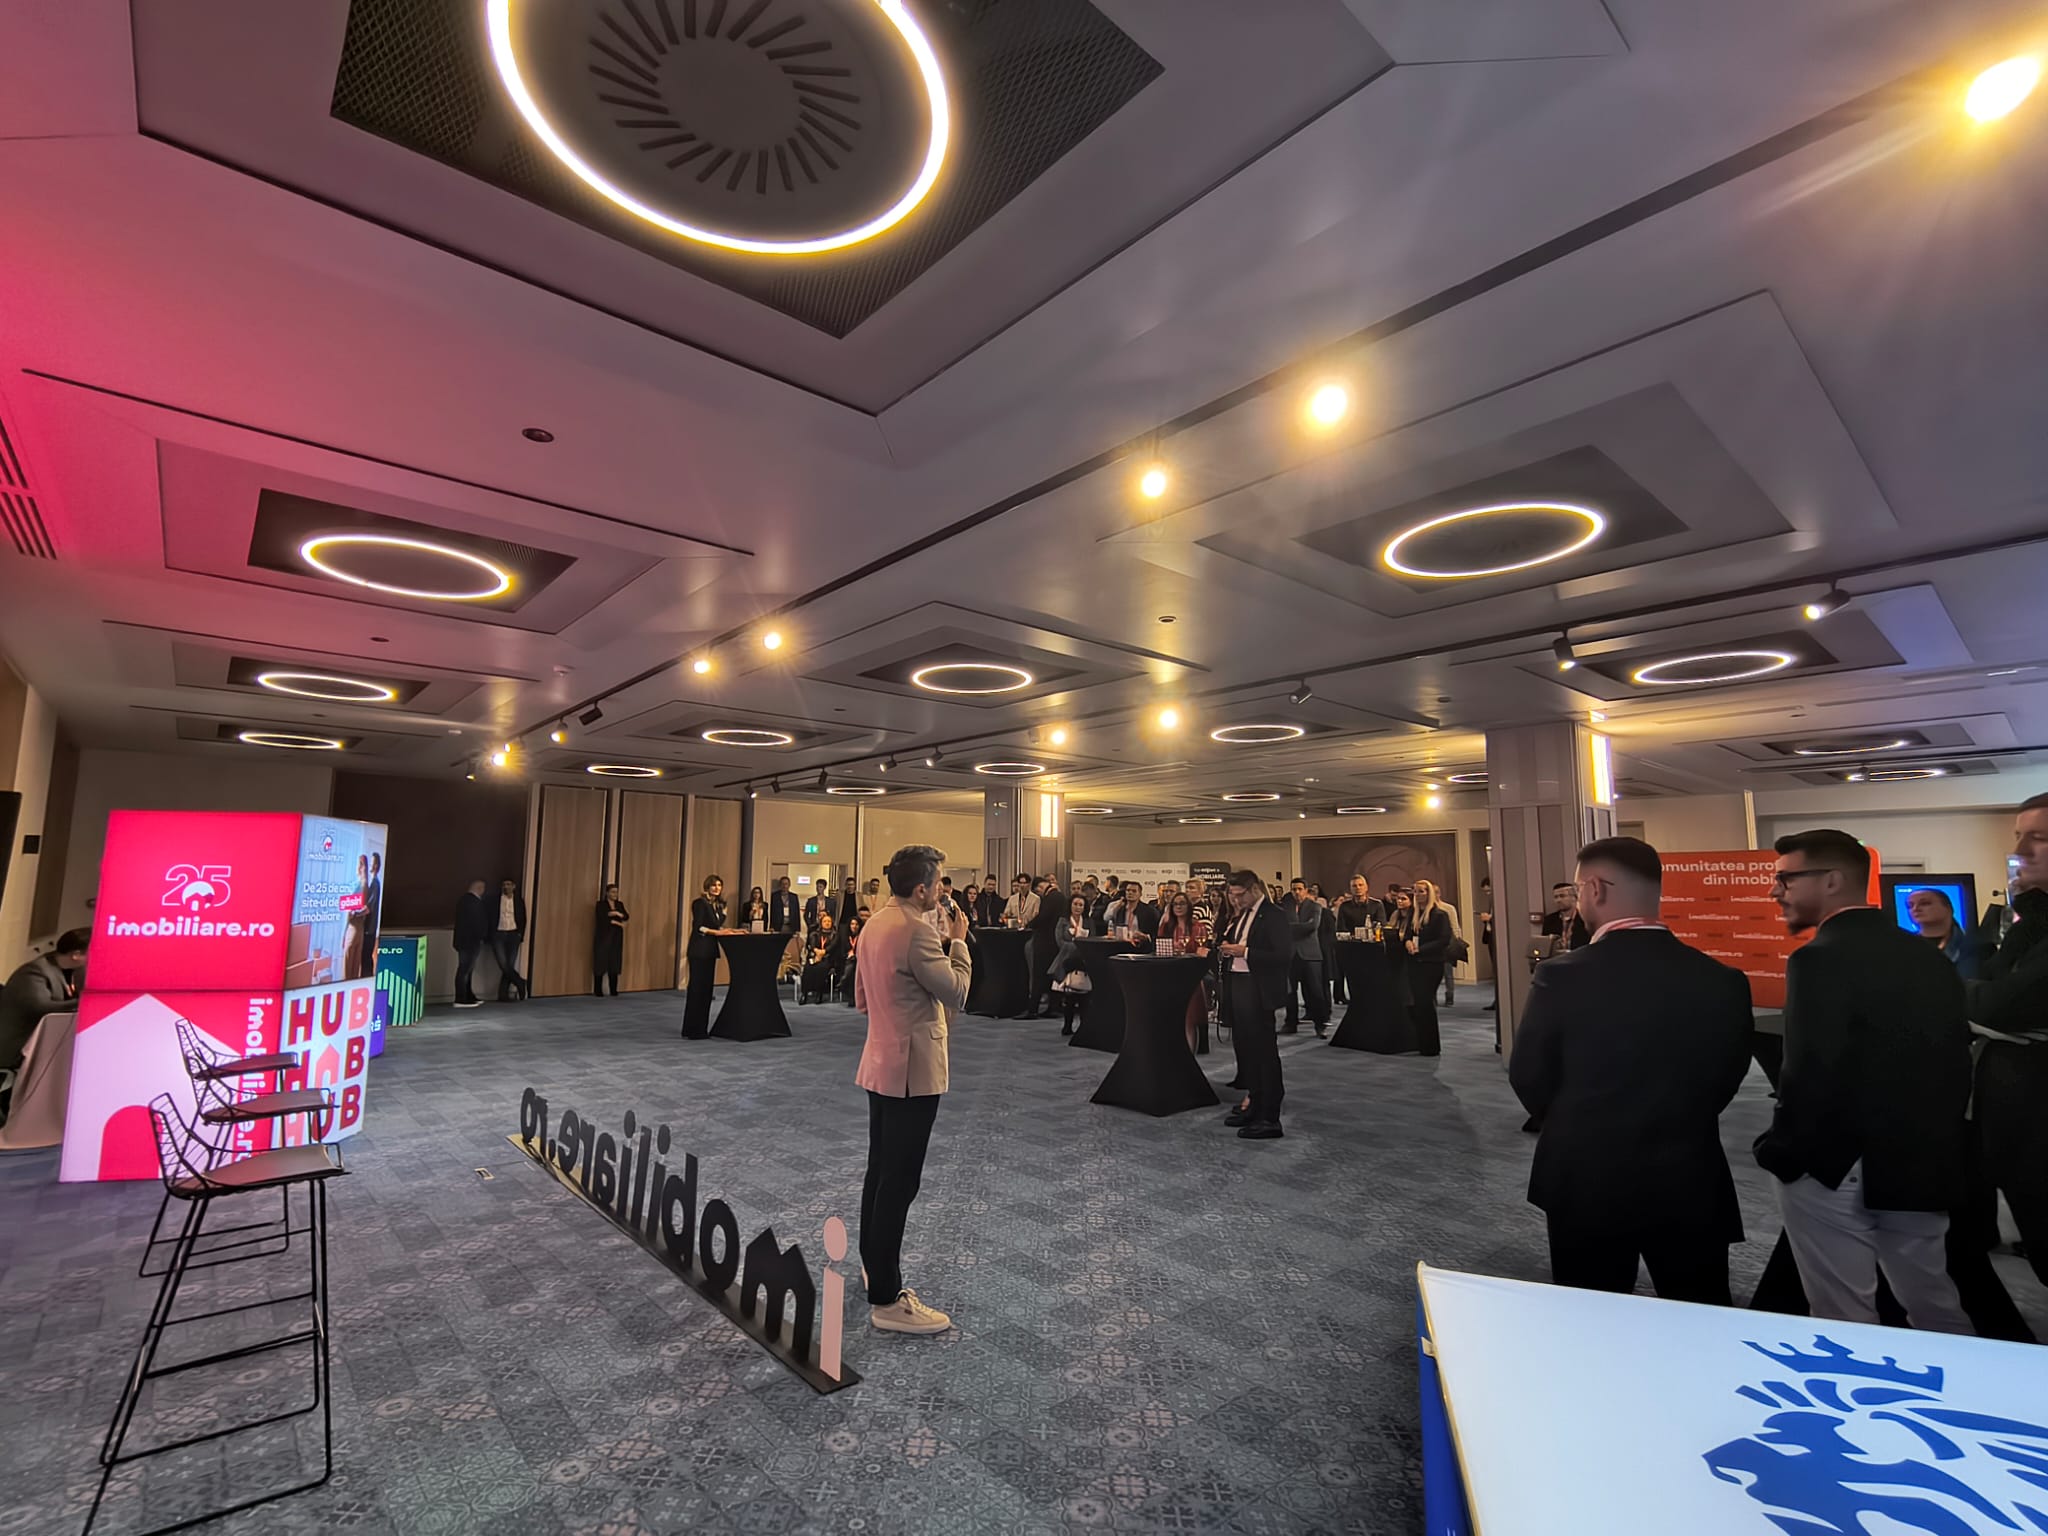
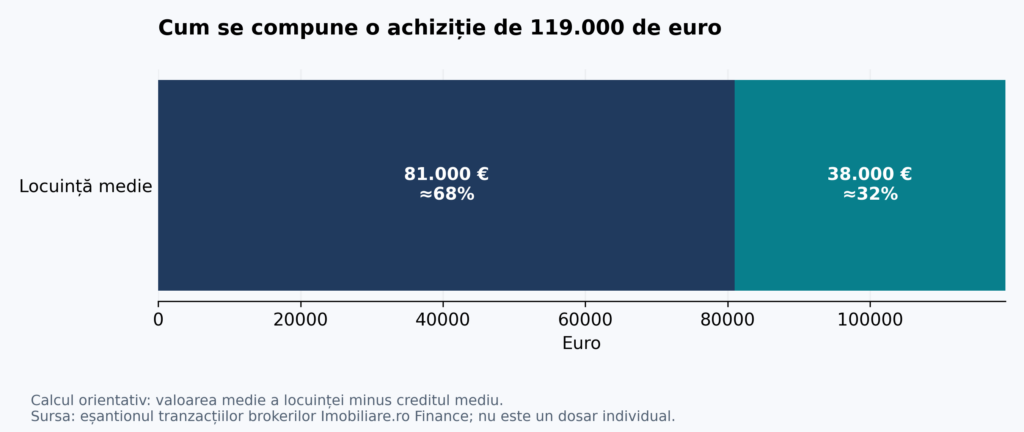
Piața imobiliară din Sibiu rezistă pe economiile cumpărătorilor. Cumpărătorii care ajung să contracteze un credit imobiliar vin cu o contribuție proprie consistentă: un avans de 32%, potrivit tranzacțiilor analizate de Imobiliare.ro Finance. La o locuință cu valoarea medie de 119.000 de euro, diferența față de creditul mediu înseamnă aproximativ 38.000 de euro. Datele prezentate în cadrul conferinței Imobiliare.ro descriu o piață în care prețurile și tranzacțiile cresc, oferta se restrânge, iar accesul la proprietate depinde de economiile acumulate, veniturile disponibile și condițiile de finanțare. Studiu de caz: apartament cu două camere.
Avans de 32% și prețuri în creștere: cât îi costă pe sibieni accesul la o locuință și cine reușește să cumpere? Sibienii care cumpără apartamente sau case prin credit încă mobilizează rezerve proprii importante. În tranzacțiile analizate de Imobiliare.ro Finance, avansul ajunge la 32%. Cumpărătorul intră astfel în tranzacție cu aproape o treime din valoarea proprietății, reducând suma împrumutată și expunerea lunară la costul finanțării.
„Se pare că sibienii au ceva rezerve și vin cu un avans mai mare în momentul în care vor să facă o tranzacție”, a explicat Andrei Cazacu, director al rețelei de francize Imobiliare.ro Finance, în cadrul conferinței Imobiliare.ro.
Cifra spune ceva important despre capacitatea financiară a celor care finalizează achizițiile. Un avans ridicat poate însemna economii acumulate, bani obținuți din vânzarea unei proprietăți sau sprijin familial.
În spatele unei piețe active se poate afla și o selecție financiară: cumpără cei care au reușit deja să strângă capitalul necesar intrării în tranzacție. Pentru aceștia, contribuția proprie funcționează ca o amortizare a riscului. Pentru cei fără economii, aceeași cifră arată cât de înalt poate fi pragul de acces.
2.051 euro/mp, cu tranzacții în creștere
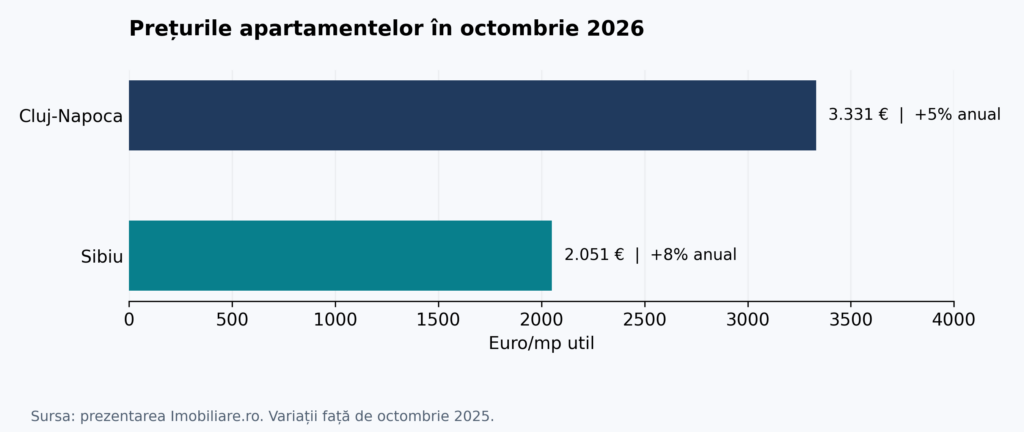
Piața pe care intră acești bani continuă să se scumpească. Potrivit datelor prezentate de Andreea Popa, Senior Data Consultant Imobiliare.ro, prețul mediu al apartamentelor din Sibiu a ajuns în octombrie 2026 la 2.051 de euro pe metrul pătrat util, cu 8% peste octombrie 2025.
Sibiul depășește nivelurile din Timișoara, Iași și Constanța. Cluj-Napoca rămâne la 3.331 de euro/mp util, cu o creștere anuală de 5%. Diferența dintre cele două orașe este de 1.280 de euro/mp, însă ritmul procentual de scumpire este mai rapid la Sibiu.
În paralel, numărul tranzacțiilor a crescut cu 5% în ianuarie–septembrie, față de aceeași perioadă din anul anterior, potrivit datelor ANCPI citate în cadrul prezentării. Creșterea prețurilor este, așadar, însoțită de activitate efectivă. Piața continuă să găsească participanți capabili să încheie tranzacții la nivelurile disponibile.
Cele două evoluții trebuie citite pe perioadele lor: prețurile compară lunile octombrie, iar tranzacțiile, primele nouă luni. Împreună indică rezistență, fără a demonstra că fiecare segment al pieței evoluează identic sau că accesibilitatea s-a îmbunătățit.
Oferta mai mică menține presiunea asupra proprietăților disponibile
O explicație a tensiunii din piață este restrângerea ofertei. În trimestrul al treilea, numărul proprietăților disponibile la vânzare a scăzut cu 11% față de perioada similară din 2025. Raportul prezentat de Imobiliare.ro indică trei potențiali cumpărători interesați pentru fiecare apartament listat.
Acest interes nu echivalează cu trei oferte ferme și nici cu trei dosare de credit aprobate. Arată însă că proprietățile disponibile atrag atenția mai multor potențiali clienți. Când cumpărătorii aleg dintr-un stoc mai mic, proprietarii pot avea mai mult spațiu pentru a-și susține pretențiile de preț.
În zona Centrală, cererea raportată la ofertă a crescut cu 12%; în Turnișor, Vasile Aaron și Hipodrom, cu 1%. Indicatorul surprinde presiunea relativă asupra ofertei: poate crește prin intensificarea interesului, prin reducerea numărului de proprietăți sau prin ambele mecanisme.
Diferențele de localizare rămân mari. Zona Centrală apare cu 2.664 de euro/mp util, în timp ce Lazaret–Lupeni, Terezian și Vasile Aaron se înscriu într-un interval de 1.577–1.618 euro/mp. Între Centru și limita inferioară a acestui interval, diferența depășește 1.000 de euro/mp. Pentru cumpărător, cartierul ales schimbă substanțial bugetul.
Nici închirierea nu este ferită de presiune. Oferta a scăzut cu 20% în trimestrul III, iar chiriile au crescut cu 6% în Calea Dumbrăvii și zona Aeroportului și cu 4% în Centru. Amânarea cumpărării înseamnă, astfel, rămânerea într-o piață a chiriilor care se scumpește la rândul ei.
Două camere cer un venit cu o treime peste salariul mediu
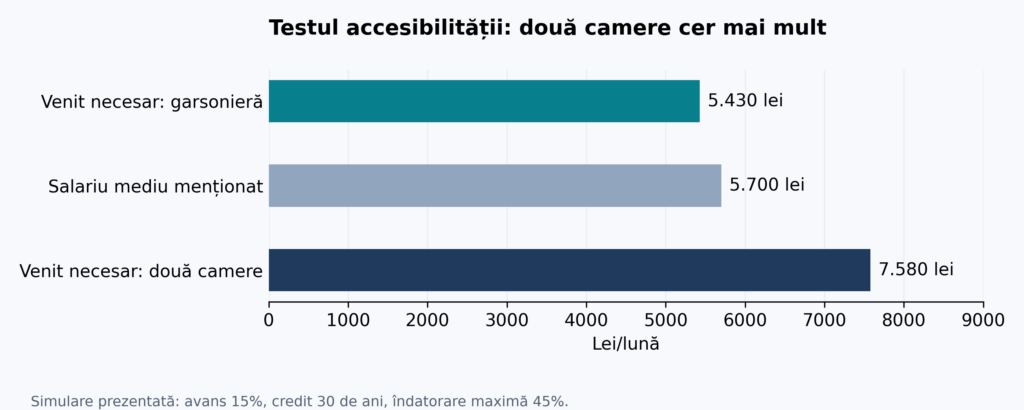
Testul accesibilității aduce discuția din piață în bugetul gospodăriei. Simularea prezentată de Andrei Cazacu indică un venit de aproximativ 5.430 de lei pentru o garsonieră și de 7.580 de lei pentru un apartament cu două camere.
Calculul folosește un avans de 15%, un credit pe 30 de ani și un grad maxim de îndatorare de 45%. Sunt condițiile ipotezei de finanțare, nu o descriere a tuturor ofertelor sau proprietăților din oraș.
Raportat la salariul mediu de aproximativ 5.700 de lei menționat în prezentare, pragul pentru două camere este cu aproape 33% mai mare. Un singur salariu mediu se apropie de încadrarea pentru garsonieră. Pentru două camere, diferența trebuie acoperită prin venituri mai mari, veniturile unui codebitor sau modificarea parametrilor achiziției.
Mai există o distincție decisivă: încadrarea în credit nu înseamnă automat confort financiar. „Nu recomandăm să mergem la gradul maxim de 45%, recomandăm de obicei între 30 și 40%”, a precizat Cazacu. La 7.580 de lei, pragul de 45% înseamnă aritmetic aproximativ 3.411 lei pentru obligațiile lunare de creditare.
În plus, avansul trebuie să existe înaintea aprobării finanțării. Accesul la locuință trece prin două filtre: capitalul disponibil la început și venitul capabil să susțină ratele ulterior.
Dobânda fixă susține tranzacțiile, relaxarea rămâne condiționată
În eșantionul local prezentat, 99% dintre credite au dobândă fixă în primii ani, iar nivelul indicat pentru Sibiu este de 4,9%. Preferința arată importanța predictibilității ratei pentru cumpărătorii care își asumă un angajament pe termen lung.
Potrivit lui Cazacu, competiția dintre bănci a adus ofertele mai bune, într-un context în care dobânda BNR a rămas la 6,5%. Au fost menționate dobânzi fixe inițiale între 4,55% și 5,99%, urmate de dobândă variabilă. Protecția oferită de perioada fixă este temporară, iar costul ulterior depinde de contract și de evoluția indicelui de referință.
La nivel național, creditele ipotecare noi au însumat 16,3 miliarde de lei în ianuarie-septembrie, cu 2% sub anul anterior. Volumul total, inclusiv refinanțările, a fost de 41,2 miliarde de lei, în scădere cu 7,2%. Finanțarea achizițiilor a rezistat, astfel, mai bine decât volumul agregat.
Septembrie a adus 5,37 miliarde de lei în total, dintre care 2,15 miliarde pentru credite noi. Cazacu a legat revenirea și de recuperarea operațiunilor întârziate de blocajul ANCPI din vară. O lună puternică poate include tranzacții amânate, alături de cererea curentă.
Pentru 2027, scenariul său de bază prevede o posibilă reducere a dobânzii BNR din trimestrul al doilea și dobânzi mai mici la creditele noi din semestrul al doilea. Sunt perspective condiționate de stabilitatea politică, buget, inflație și costul finanțării statului. „Piața este rezilientă, dar sensibilă”, a sintetizat Cazacu.
Studiu de caz: 119.000 de euro proprietatea, 38.000 de euro contribuția proprie
Profilul financiar devine concret prin raportarea celor două medii prezentate de Imobiliare.ro Finance: o locuință de 119.000 de euro și un credit de 81.000 de euro. Diferența este de 38.000 de euro, aproximativ 32% din valoarea proprietății.
Este o reconstrucție orientativă din valorile medii ale eșantionului, nu dosarul unui cumpărător individual. Ea arată însă proporțiile: banca finanțează aproximativ două treimi, cumpărătorul aduce aproape o treime. Suma proprie astfel calculată privește prețul proprietății și nu include eventualele cheltuieli suplimentare ale achiziției.
Rezervele cumpărătorilor susțin rezistența pieței
Dincolo de municipiu, valoarea medie a proprietății ajunge la 129.000 de euro, față de 115.000 de euro în urban, iar avansul indicat pentru comune este de 29%. Mutarea în zona metropolitană nu garantează un preț total mai mic.
Pentru un cumpărător aflat la prima achiziție, comparația cu simularea de creditare este relevantă: acolo, avansul folosit este de 15%, în timp ce contribuția observată în eșantion este de 32%. Un avans mai mic lasă o parte mai mare din preț în sarcina creditului. Un avans mai mare cere resurse suplimentare înaintea tranzacției, dar reduce suma finanțată. Cele două situații descriu echilibre diferite între economii și venituri. De aceea, rata lunară, luată separat, nu spune întreaga poveste a accesului la proprietate.
Piața Sibiului continuă să funcționeze cu aportul unor cumpărători care pot mobiliza economii consistente și pot susține finanțarea. Pentru ei, avansul mare reduce presiunea creditului. Pentru ceilalți, acumularea acelui avans rămâne primul obstacol. Rezistența pieței se vede în tranzacții; accesibilitatea se măsoară în numărul celor care își permit să ajungă la semnătură.
Articol publicat în ediția print din 5 noiembrie 2026 în suplimentul Tribuna Financiară
 Nekta Ioana DEDU
 Vlad IGNAT
 Ovidiu BOICA
Ovidiu BOICA
Ovidiu BOICA
Vlad IGNAT
Vlad IGNAT
 Dumitru CHISELIȚĂ
Ovidiu BOICA
Vlad IGNAT